直线拟合指数:直线拟合指数是什么?它在数据分析中有什么作用?
Q: 直线拟合指数是什么?它在数据分析中有什么作用?
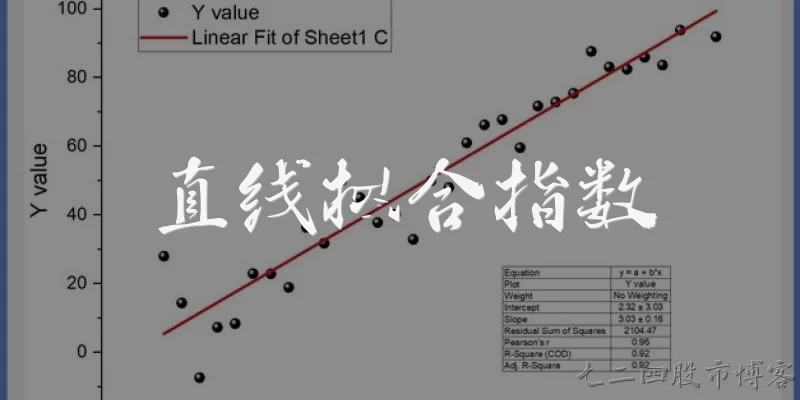
A: 直线拟合指数通常指用直线模型去拟合数据时,衡量拟合优度的一个指标,最常见的是决定系数R平方。其作用在于判断自变量与因变量之间是否存在线性关系,以及直线对数据的解释能力。R平方越接近1,说明直线对数据点的拟合越好,自变量能解释的因变量变异比例越高。在回归分析中,直线拟合指数帮助研究人员快速评估模型是否合适,若指数偏低,则可能提示数据更适合非线性模型。因此,它在经济预测、实验数据处理、趋势分析等领域应用广泛,是判断线性假设是否成立的重要依据。
Q: 如何计算直线拟合指数?常用的公式有哪些?
A: 最常用的直线拟合指数是决定系数R平方,计算公式为R² = 1 - (SSres / SStot),其中SSres是残差平方和,即各数据点到拟合直线的垂直距离平方和;SStot是总平方和,即各数据点与均值之差的平方和。另一种等价形式是R² = (SStot - SSres) / SStot。对于简单线性回归,R²也等于相关系数r的平方。计算步骤通常为:先通过最小二乘法求出直线斜率与截距,再计算预测值,进而得到SSres和SStot,最后代入公式。此外,调整R平方考虑了自变量个数,适用于多元回归,但在简单直线拟合中一般直接使用R²即可。
Q: 直线拟合指数的高低如何解读?有哪些注意事项?
A: 直线拟合指数R平方取值范围为0到1,越接近1表示直线对数据的拟合程度越高,越接近0则说明线性关系越弱。通常R²大于0.8可认为拟合较好,0.5到0.8为中等,低于0.5则需谨慎使用线性模型。但需注意:高R²不代表因果关系,也可能因数据范围窄或异常值导致虚高;低R²也不一定说明无关系,可能是非线性关系。此外,R²会随数据量增加而自然升高,因此应结合调整R平方和残差图综合判断。切勿仅凭R²下结论,还要检查线性假设、残差正态性和等方差性,避免模型误用。
关于“直线拟合指数”的对话
交流“直线拟合指数”的常见场景
【数据分析师】 张工,我最近在做实验数据处理,发现用直线去拟合指数增长的数据,效果特别差。这正常吗?
【工程师】 非常正常。直线和指数函数的形状本质不同,直线是恒定斜率,指数是斜率不断增大或减小。强行拟合只会得到很差的R²。
【数据分析师】 那我该怎么判断一组数据到底适合直线还是指数呢?
【工程师】 最直观的方法是先画散点图。如果点看起来向上弯曲,而且相邻点的比值大致恒定,那就更像指数。如果相邻点的差值大致恒定,那才像直线。
【数据分析师】 相邻点的比值恒定?能举个例子吗?
【工程师】 比如数据是1, 2, 4, 8, 16,每后一项除以前一项都是2。这就是指数关系。如果是1, 3, 5, 7, 9,差值都是2,那就是直线。
【数据分析师】 那如果我先对y取对数,再和x做直线拟合,就可以了吗?
【工程师】 对,这是标准做法。因为指数函数y = a * e^(b x),取自然对数后变成ln(y) = ln(a) + b x,这就是直线形式了。
【数据分析师】 那如果指数是y = a * b^x呢?底数不是e。
【工程师】 那就取以b为底的对数,或者取自然对数也行:ln(y) = ln(a) + x * ln(b)。斜率就是ln(b),截距是ln(a)。
【数据分析师】 明白了。那拟合完之后,怎么评估好坏呢?
【工程师】 在取对数后的空间里算R²,同时也要把拟合曲线画回原始坐标,肉眼检查残差是否随机分布。如果残差有系统性的弯曲,说明模型还是不对。
【数据分析师】 我试过直接对原始数据做直线拟合,R²只有0.6,但取对数后R²到了0.98。这能说明指数模型更好吗?
【工程师】 不能直接比较不同变换下的R²。你需要在原始尺度上比较预测值和真实值的误差,比如用RMSE或MAE。取对数会压缩大值的影响,可能高估拟合优度。
【数据分析师】 那有没有可能数据既像直线又像指数?比如x范围很小的时候。
【工程师】 确实。当x范围很窄,或者指数增长很缓慢时,指数曲线局部看起来就像直线。这时候需要更多数据点或更大的x范围来区分。
【数据分析师】 如果数据里还有噪声,取对数会不会放大噪声?
【工程师】 会,尤其是y值接近0的时候,ln(y)会趋向负无穷,噪声被严重放大。所以如果y有接近0或负值,不能直接取对数,需要先加一个常数偏移。
【数据分析师】 那加多少常数合适呢?有没有标准方法?
【工程师】 没有唯一标准。常用方法有:加一个略大于最小负值绝对值的常数,或者用非线性拟合直接拟合指数模型,避免取对数。也可以尝试不同偏移看结果稳定性。
【数据分析师】 非线性拟合是不是更准确?但听说容易陷入局部最优。
【工程师】 对,非线性最小二乘需要好的初始值。你可以先用取对数后的直线拟合得到a和b的初值,再代入非线性拟合优化。这样既稳健又准确。
【数据分析师】 明白了,那我先画图,再试取对数,最后用非线性拟合验证。谢谢张工!
【工程师】 不客气。记住核心:直线拟合指数是错位的,取对数只是桥梁,最终要在原始尺度上验证。